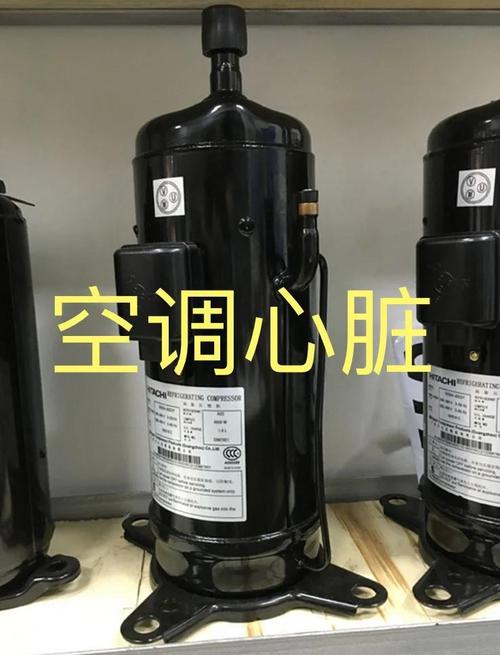
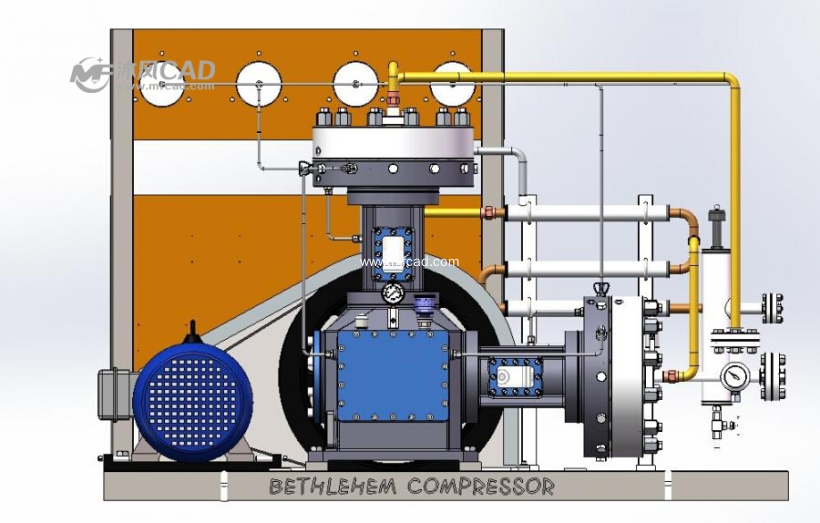
空气压缩机应用领域持续拓展,国产替代趋势愈发明显
空气压缩机作为气体压缩机械的核心品类,被誉为工业生产的“通用脊梁”,其下游应用几乎渗透到国民经济各个角落。随着制造业升级、新兴产业崛起以及供应链自主可控意识的增强,空气压缩机的应用边界不断拓宽,市场格局也在发生深刻变化——国产替代正从趋势演变为现实。
一、应用领域:从传统工业向新兴赛道延伸
传统上,空气压缩机主要服务于矿山开采、冶金化工、电力、纺织、建材等行业,为气动工具、物料输送、吹扫除尘等环节提供动力源。而当前,新的应用场景正在快速打开:
- 新能源汽车与锂电制造。 锂电池生产中的极片涂布、卷绕、封装等工序需要无油、干燥的压缩空气,对空气品质要求极高。随着动力电池扩产,无油螺杆压缩机和离心压缩机的需求显著增长。
- 半导体与电子制造。 芯片制造的洁净车间、晶圆吹扫、光刻环节都需要高纯度、无油、低露点的压缩空气,这推动了对高端无油压缩机及后处理设备的精细化需求。
- 医疗与生物制药。 医用供气系统、呼吸机辅助气源、药品包装与灌装等场景对压缩空气的洁净度和可靠性有严苛标准,打开了医用级压缩机的专业市场。
- 氢能与碳捕集。 氢能产业链中的氢气增压、加氢站用压缩机组,以及碳捕集封存中的二氧化碳压缩,为气体压缩机械开辟了新的技术方向和增量空间。
- 冷链物流与食品饮料。 自动化包装、气调保鲜、食品级吹瓶等应用对无油、低噪、节能的压缩机需求稳定上升。
这一系列新场景的共同特点是:对能效、洁净度、智能化和可靠性要求更高,推动了产品结构从常规喷油螺杆向无油螺杆、离心式、涡旋式及数字化机组升级。
二、国产替代:从“有没有”到“好不好”
长期以来,国内高端空气压缩机市场由外资品牌主导,尤其在无油螺杆、离心压缩机、高压及特殊气体压缩领域,进口设备占据较大份额。但这一格局正在加速改变:
- 技术差距缩小。 国内头部企业在转子型线设计、轴承与密封技术、整机效率优化、变频控制与物联网集成等方面持续投入,部分产品能效指标已达到甚至优于外资同级产品,无油螺杆机的国产化率稳步提升。
- 供应链与成本优势。 国内压缩机制造商在铸件、电机、控制系统、后处理设备等环节形成了完整配套体系,交付周期更短,服务响应更快,综合成本优势明显。
- 政策与市场双重驱动。 在“双碳”目标下,高效节能空压机被纳入绿色制造与节能装备推广目录,鼓励用户更新高效机组;制造业企业对供应链安全与本土化服务的重视,客观上为国产设备创造了更多验证和替代机会。医药、锂电、半导体等新兴行业的头部用户也开始批量采用国产高端机型。
- 服务模式创新。 国内企业借助物联网和远程运维,推出按气量计费、合同能源管理等模式,帮助用户降低初始投资和运维成本,进一步加速了替代进程。
三、挑战与展望
国产替代并非一蹴而就。在超高压、特殊气体、超洁净等细分领域,部分核心部件与工艺经验仍需积累;品牌认知与全球服务网络仍有提升空间。行业竞争将围绕“能效、无油化、智能化、系统解决方案”展开。对于气体压缩机械企业而言,抓住新兴应用窗口期、持续攻坚核心技术、完善全生命周期服务,是巩固国产替代成果并走向全球市场的关键。
空气压缩机的应用边界正在从传统工业向高端制造与绿色能源延伸,国产品牌也正从跟随者转变为并跑者甚至领跑者。在需求升级与供应链重塑的双重作用下,气体压缩机械行业的国产替代趋势将愈发明显,并有望形成一批具有国际竞争力的中国品牌。
如若转载,请注明出处:http://www.sifudoors.com/product/77.html
更新时间:2026-11-18 12:01:41